Differenzbesteuerung beim Handy: Was Händler beim Verkauf gebrauchter Smartphones beachten müssen
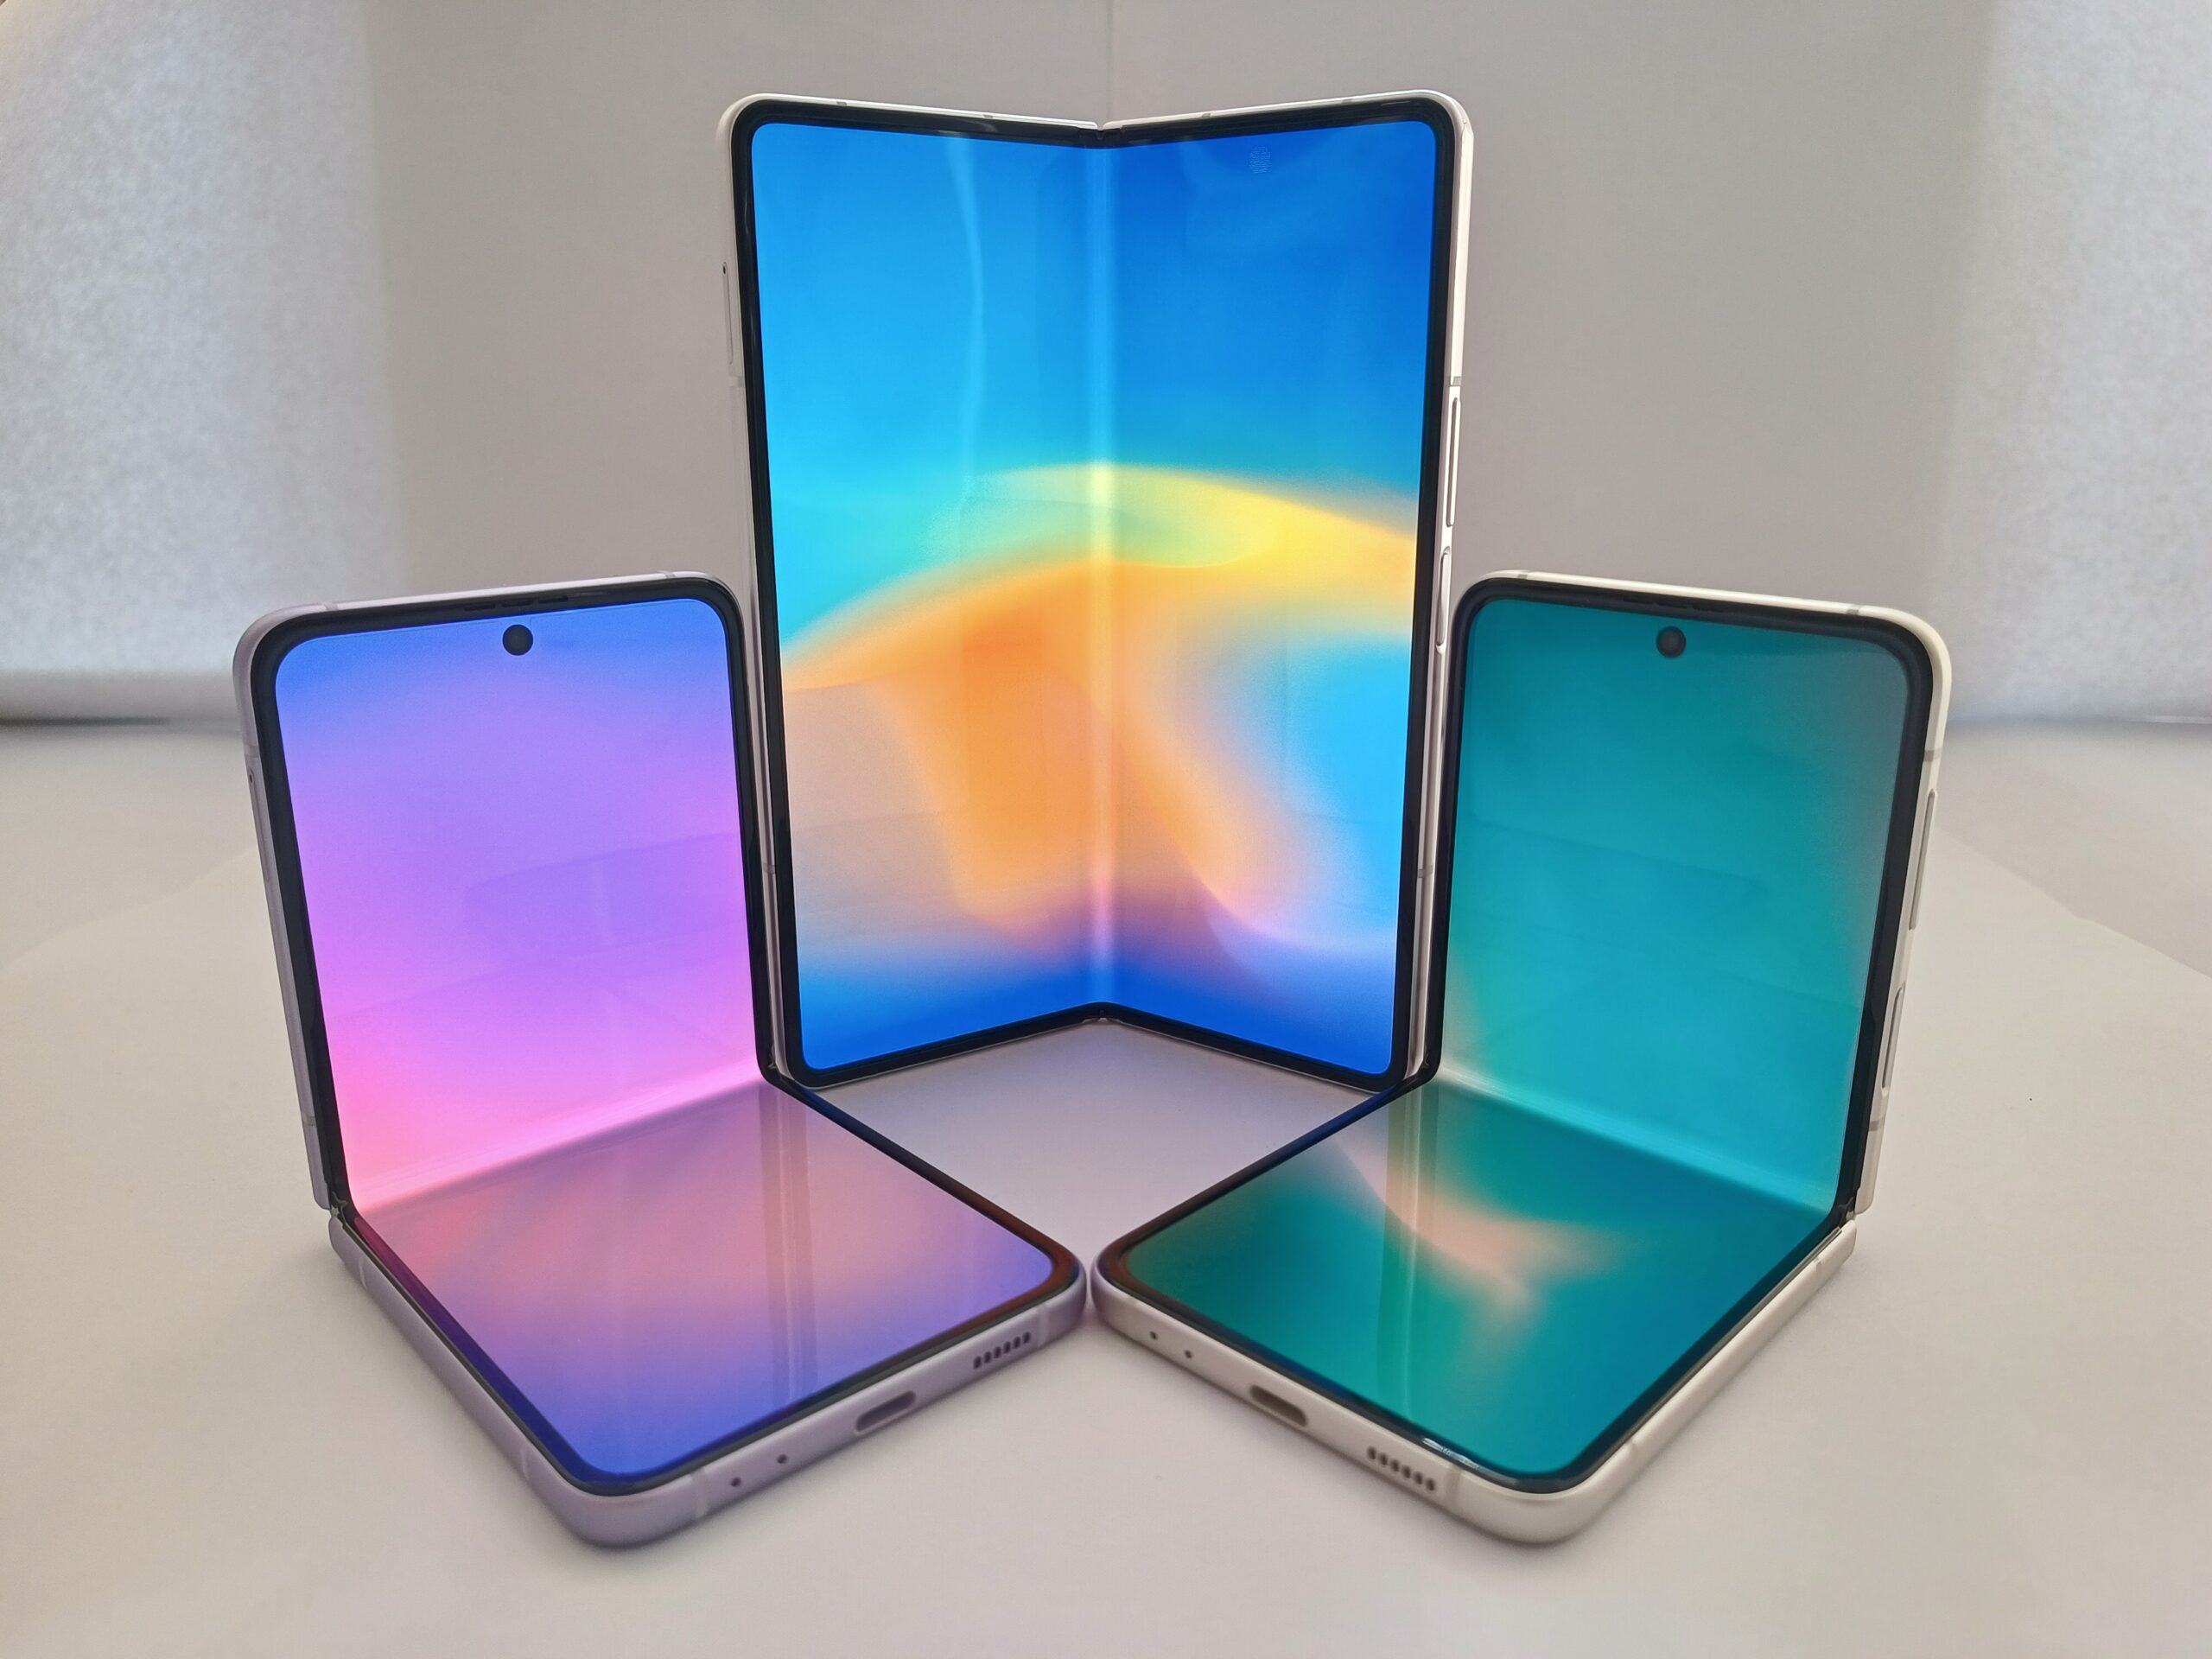
Die Differenzbesteuerung beim Handy betrifft jeden Händler, der gebrauchte oder generalberarbeitete Smartphones ankäuft und weiterverkauft – ein wachsender Markt, da Refurbished-Geräte bei Unternehmen wie Privatkunden gleichermaßen gefragt sind. Die Sonderregelung erlaubt es, Umsatzsteuer nur auf die Verkaufsmarge statt auf den vollen Verkaufspreis zu berechnen – richtig angewendet ein echter Vorteil, bei fehlerhafter Umsetzung aber auch ein häufiger Streitpunkt bei Betriebsprüfungen. Dieser Beitrag erklärt die Grundlagen, ersetzt aber keine steuerliche Einzelfallberatung.
Was bedeutet Differenzbesteuerung beim Handy überhaupt?
Die Differenzbesteuerung nach § 25a UStG ist eine Sonderregelung für Wiederverkäufer gebrauchter Gegenstände. Statt die Umsatzsteuer auf den gesamten Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen Einkaufs- und Verkaufspreis erhoben – die sogenannte Marge. Für den Handel mit gebrauchten Smartphones ist das besonders relevant, weil viele Geräte von Privatpersonen angekauft werden, die selbst keine Umsatzsteuer ausweisen konnten.
Wann die Differenzbesteuerung beim Handy angewendet werden kann
Die Regelung greift nicht automatisch, sondern nur unter bestimmten Voraussetzungen:
Wie die Steuer auf die Marge berechnet wird
Vereinfacht dargestellt wird die Umsatzsteuer aus der Differenz zwischen Verkaufs- und Einkaufspreis herausgerechnet, nicht auf den vollen Verkaufspreis aufgeschlagen. Der genaue Rechenweg und der anzuwendende Steuersatz hängen vom Einzelfall ab und sollten nicht ohne Abgleich mit der eigenen Buchhaltungssoftware oder Steuerberatung übernommen werden – Rechenfehler bei der Margenermittlung gehören zu den häufigsten Beanstandungen bei Betriebsprüfungen im Gebrauchtwarenhandel.
Welche Nachweise und Dokumentation nötig sind
Jeder Ankauf sollte einzeln dokumentiert werden: Datum, Verkäufer, Gerät (idealerweise mit IMEI-Nummer), Zustand und Einkaufspreis. Auf der Ausgangsrechnung darf die Umsatzsteuer bei differenzbesteuerten Geschäften nicht gesondert ausgewiesen werden – stattdessen ist ein Hinweis auf die angewendete Sonderregelung erforderlich. Wer parallel auch regulär besteuerte Neugeräte verkauft, sollte beide Warenkreisläufe in der Buchhaltung strikt trennen, etwa ähnlich sorgfältig wie beim Belegmanagement für Betriebsausgaben – auch dort entscheidet am Ende eine saubere, lückenlose Dokumentation über die steuerliche Anerkennung.
Häufige Fehler und Risiken bei der Differenzbesteuerung
In der Praxis entstehen Probleme vor allem, wenn differenzbesteuerte und regulär besteuerte Verkäufe in derselben Rechnung oder Kasse vermischt werden, wenn die Einkaufsdokumentation lückenhaft ist oder wenn fälschlich Umsatzsteuer gesondert ausgewiesen wird, obwohl die Differenzbesteuerung angewendet wurde. Auch der Ankauf größerer Posten ohne Einzelnachweis pro Gerät führt bei Prüfungen regelmäßig zu Nachfragen.
Was Steuerberater zur Differenzbesteuerung im Handel mit Gebrauchtgeräten beobachten
Branchenbeobachter aus der Steuerberatung weisen darauf hin, dass gerade kleinere Händler im Gebrauchthandel die Dokumentationsanforderungen unterschätzen, weil der Ankauf oft informell und ohne klassische Rechnung erfolgt. Eine verlässliche Orientierung zu den geltenden Umsatzsteuerregeln bietet das Bundesministerium der Finanzen, allgemeine Beratungsangebote für Händler vermittelt unter anderem der Deutsche Industrie- und Handelskammertag (DIHK). Dieser Beitrag ersetzt keine individuelle steuerliche Beratung – ob und wie die Differenzbesteuerung im konkreten Geschäftsmodell korrekt angewendet wird, sollte unbedingt mit einer Steuerberatung abgestimmt werden.
Häufig gestellte Fragen zur Differenzbesteuerung beim Handy
Gilt die Differenzbesteuerung auch für neue Smartphones?
Nein, die Regelung gilt ausschließlich für bereits genutzte, gebrauchte Geräte. Neuware aus regulärem Einkauf mit Vorsteuerabzug wird normal besteuert.
Muss die Differenzbesteuerung auf der Rechnung gekennzeichnet werden?
Ja, auf der Rechnung darf die Umsatzsteuer nicht gesondert ausgewiesen werden, stattdessen ist ein Hinweis auf die Anwendung der Differenzbesteuerung erforderlich.
Kann man zwischen Regelbesteuerung und Differenzbesteuerung wählen?
In bestimmten Fällen besteht ein Wahlrecht, das jedoch an Fristen und Voraussetzungen gebunden ist. Ob und wann sich die Regelbesteuerung stattdessen lohnt, sollte individuell mit einer Steuerberatung geprüft werden.
Was passiert bei fehlerhafter Anwendung der Differenzbesteuerung?
Wird die Regelung falsch angewendet, kann es bei einer Betriebsprüfung zu Steuernachforderungen kommen. Eine saubere, lückenlose Dokumentation jedes einzelnen Ankaufs reduziert dieses Risiko erheblich.